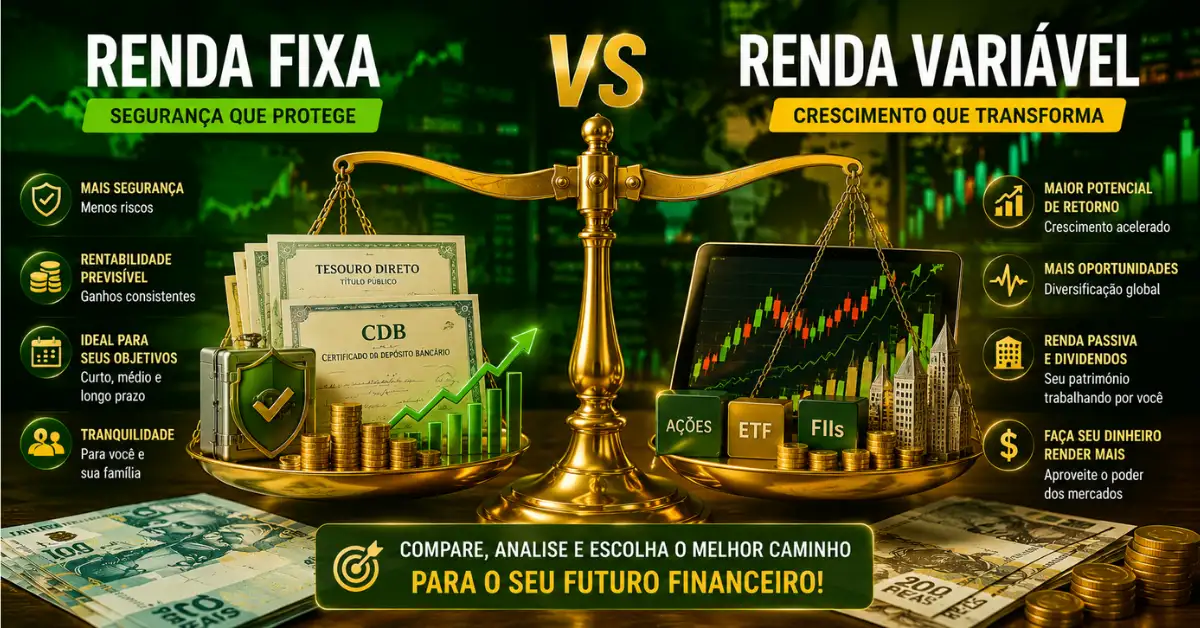
Em maio de 2026, com a Selic em 14,50% ao ano e a inflação acumulada em 12 meses rodando próxima a 4,37%, o investidor brasileiro vive um dilema bem específico: vale a pena manter tudo na renda fixa ou já é hora de migrar parte do patrimônio para a bolsa?
Para responder isso sem chute, é preciso entender de verdade a diferença entre renda fixa e variável, e não só a definição de cada uma. Neste guia, vamos comparar as duas classes de investimento lado a lado, mostrar exemplos reais, simular cenários de rentabilidade e te orientar a usar a nossa calculadora de renda fixa antes de aplicar um único real.
O que é renda fixa e como ela funciona na prática
Quando você investe em renda fixa, na prática está emprestando dinheiro para alguém. Esse alguém pode ser o governo federal, um banco ou uma empresa. Em troca, o emissor devolve o valor aplicado acrescido de juros, segundo uma regra combinada lá na hora da aplicação. É essa previsibilidade contratual que dá nome à categoria.

Existem três formatos de remuneração que aparecem em praticamente todos os títulos do mercado:
- Prefixada (a taxa já é informada na aplicação, por exemplo 12% ao ano)
- Pós-fixada (acompanha um indexador como CDI ou Selic)
- Híbrida (uma parte fixa mais a variação do IPCA, do tipo IPCA + 6,5%).
Se você ainda tem dúvida sobre o conceito puro da modalidade, dá para se aprofundar no artigo sobre o que é renda fixa.
Como o rendimento da renda fixa é calculado
O cálculo segue a fórmula clássica dos juros compostos, mas o que muda em cada papel é o indexador.
- Um CDB que paga 100% do CDI rende basicamente o que o CDI andar no período.
- Um Tesouro IPCA+ entrega a inflação acumulada mais a taxa contratada.
- Já um prefixado de 13% ao ano vai entregar exatamente isso, independentemente do que acontecer com a Selic.
Para projetar quanto R$ 10.000 viram em 5 anos em qualquer um desses cenários, use nossa calculadora de juros compostos e brinque com os números antes de bater o martelo.
O que é renda variável e por que o retorno não é garantido
Renda variável é qualquer investimento cujo retorno depende da oscilação de preço de um ativo negociado no mercado. Aqui não existe taxa combinada, garantia de remuneração nem prazo certo para receber. Você compra hoje por um preço, vende lá na frente por outro, e o lucro (ou prejuízo) sai dessa diferença, acrescido de eventuais proventos como dividendos ou aluguéis.

Cabem nessa categoria ações, fundos imobiliários, ETFs, BDRs, fundos de ações, multimercados com posição em bolsa e até criptoativos.
O denominador comum é a ausência de previsibilidade. Em compensação, historicamente, esses ativos tendem a entregar retornos maiores em horizontes longos, justamente por compensarem o investidor pelo risco que ele assume.
Como funciona a precificação na bolsa
O preço de uma ação ou cota é determinado por oferta e demanda no pregão. Resultados trimestrais da empresa, projeções de lucro, taxa de juros, câmbio, política e até notícias internacionais movem essa cotação minuto a minuto.
Por isso, dois investidores podem comprar a mesma ação no mesmo dia e ter resultados totalmente diferentes, dependendo apenas do momento do resgate.
Diferença entre renda fixa e variável: comparativo direto
Para clarear de vez a diferença entre renda fixa e variável, montamos a tabela abaixo cobrindo os pontos que mais pesam na hora de escolher. Esses oito critérios resumem 90% do que você precisa olhar antes de investir.

| Critério | Renda Fixa | Renda Variável |
|---|---|---|
| Previsibilidade | Alta. Regra de remuneração definida na aplicação. | Baixa. Resultado depende do mercado. |
| Risco principal | Crédito do emissor e oscilação do indexador. | Volatilidade de preço e risco de mercado. |
| Liquidez | Diária, no vencimento ou após carência. | Geralmente D+1 ou D+2. |
| Garantia | FGC de até R$ 250 mil ou garantia soberana (Tesouro). | Nenhuma garantia. |
| Tributação | Tabela regressiva (22,5% a 15%) ou isenção (LCI, LCA, CRI, CRA, debêntures incentivadas). | 15% sobre lucro em ações; isenção de venda até R$ 20 mil no mês em ações. |
| Prazo típico | De 30 dias a mais de 10 anos. | Indefinido, escolhido pelo investidor. |
| Valor mínimo | A partir de R$ 1 no Tesouro fracionado. | Depende do ativo, geralmente abaixo de R$ 100. |
| Perfil indicado | Conservador a moderado. | Moderado a arrojado. |
i. Previsibilidade do retorno
Na renda fixa, você sabe a fórmula do retorno antes de aplicar. Pode não saber exatamente o valor final (no caso de pós-fixados ou híbridos), mas conhece a regra.
Na renda variável, nem a regra existe. O resultado vai depender de variáveis que você não controla.
ii. Nível de risco
A renda fixa carrega risco de crédito (o emissor pode quebrar) e risco de mercado (a marcação a mercado oscila em prefixados e híbridos).
A renda variável adiciona o risco de oscilação diária, que pode ser intensa em momentos de crise, eleição ou choques externos como conflitos geopolíticos.
iii. Liquidez
Tesouro Selic, CDBs de liquidez diária e fundos DI permitem resgate em até um dia útil. CDBs com carência, LCI e LCA (que desde 2024 passaram a exigir nove meses de prazo mínimo) e debêntures travam o dinheiro até o vencimento.
Já na bolsa, a venda acontece em segundos no pregão, mas o dinheiro só cai na conta em D+1 (ações) ou D+2 (FIIs), o que ainda é mais rápido do que muito CDB longo.
iv. Tributação atualizada para 2026
A renda fixa segue a tabela regressiva: 22,5% para aplicações de até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias.
Em ações, o imposto é de 15% sobre o lucro em operações comuns, com isenção quando o total vendido no mês não passa de R$ 20 mil.
Fundos imobiliários têm 20% no ganho de capital, mas os rendimentos mensais distribuídos continuam isentos para pessoa física. LCI, LCA, CRI, CRA e debêntures incentivadas seguem isentos de IR.
Existe uma proposta em discussão para unificar a tributação da renda fixa em 17,5%, mas, até o momento, ela não foi aprovada.
v. Garantias do investimento
CDBs, LCs, LCIs e LCAs contam com cobertura do Fundo Garantidor de Créditos (FGC) de até R$ 250 mil por CPF e por instituição, com limite global de R$ 1 milhão a cada quatro anos.
O Tesouro Direto tem garantia do governo federal, considerada a mais sólida do país. Ações, FIIs, ETFs e debêntures não têm nenhuma garantia. Se a empresa quebrar, o investidor entra na fila de credores.
Renda fixa e variável: exemplos práticos do mercado brasileiro
Sair da teoria e enxergar produtos reais ajuda muito a fixar a diferença entre renda fixa e renda variável. Vamos aos exemplos mais usados pelo investidor pessoa física no Brasil.

Exemplos de renda fixa
- Tesouro Selic: pós-fixado atrelado à taxa básica, ideal para reserva de emergência.
- Tesouro IPCA+: protege da inflação no longo prazo, recomendado para aposentadoria.
- Tesouro Prefixado: trava uma taxa hoje, útil em ciclo de queda de juros. Simule no nosso simulador de Tesouro Direto.
- CDB: emitido por bancos, com taxas que costumam variar de 95% a 120% do CDI. Compare com a calculadora de CDB.
- LCI e LCA: lastreadas no setor imobiliário e do agronegócio, isentas de IR. Use a calculadora de LCI e LCA para ver o quanto a isenção rende a mais.
- CRI, CRA e debêntures incentivadas: títulos privados isentos, com risco maior e rentabilidade frequentemente superior aos CDBs.
- Fundos DI e fundos de renda fixa: opção prática para quem não quer escolher papel a papel.
Exemplos de renda variável
- Ações: participação no capital de empresas listadas na B3, como Petrobras, Itaú, Vale e Weg.
- Fundos imobiliários (FIIs): cotas de fundos que investem em imóveis e papéis do setor, distribuem aluguéis mensais.
- ETFs: fundos de índice negociados em bolsa, como BOVA11 (Ibovespa) e IVVB11 (S&P 500).
- BDRs: recibos de ações estrangeiras (Apple, Microsoft, Amazon) negociados na B3.
- Fundos de ações e multimercados: gestão profissional com diferentes estratégias.
- Criptoativos: Bitcoin, Ethereum e altcoins, com volatilidade muito acima dos demais.
CDB é renda fixa ou variável? Resolvendo a dúvida mais comum
CDB é renda fixa. Ponto. O Certificado de Depósito Bancário é um título emitido por um banco que devolve o seu dinheiro com juros combinados na contratação. Aparece em duas formas mais comuns: prefixado (taxa cravada) e pós-fixado, geralmente atrelado a um percentual do CDI.

A confusão surge porque dois CDBs com o mesmo prazo podem entregar resultados bem diferentes. Um banco grande, com baixo risco, costuma oferecer 90% a 100% do CDI. Já um banco médio precisa pagar mais para atrair capital, e oferece 110%, 115% ou até 120% do CDI.
Como saber qual rende mais no líquido? Calculando o efeito do CDI e do imposto. A nossa calculadora de CDI faz isso em segundos.
Renda fixa vs renda variável: qual rende mais em 2026
A resposta depende do horizonte. Com o CDI rodando em torno de 14,40% ao ano, a renda fixa pós-fixada está entregando algo próximo de 11,5% líquidos para quem segura por mais de dois anos.

Para a bolsa superar esse patamar de forma consistente, é preciso prazo. A média histórica do Ibovespa, considerando dividendos, fica próxima de 13% ao ano em janelas longas, mas com volatilidade muito superior.
Olhando uma janela curta de 12 meses, a renda fixa atrelada à Selic costuma ganhar com folga. Em janelas de 10 anos ou mais, a renda variável historicamente tende a entregar mais.
Comparativo de rentabilidade em três cenários
Vamos simular R$ 10.000 aplicados em maio de 2026, considerando taxas atuais:
- Em 1 ano: um CDB de 110% do CDI entrega aproximadamente R$ 11.350 brutos. O Ibovespa, em janelas de um ano, varia entre quedas de 20% e altas de 30%, portanto o cenário é incerto.
- Em 5 anos: mantendo o cenário de juros médio em torno de 11% ao ano, esse mesmo CDB chegaria a cerca de R$ 16.800. Em ações com retorno médio de 13% ao ano, o saldo bateria perto de R$ 18.400.
- Em 10 anos: a renda fixa entregaria algo próximo de R$ 28.000, enquanto a bolsa, em uma média histórica favorável, poderia ultrapassar R$ 34.000. A diferença vem do tempo trabalhando o juro composto sobre uma base mais alta.
Vale comparar tudo isso com o que a caderneta entrega no mesmo período. Atualmente, ela rende cerca de 70% da Selic mais TR, o que dá uma rentabilidade líquida bem abaixo da inflação somada à Selic. Veja em detalhe na nossa calculadora de poupança.
Como escolher entre renda fixa e variável conforme o seu perfil
Não existe a alocação certa universal. Existe a alocação certa para você. O perfil de investidor leva em conta tolerância à perda, horizonte de tempo e objetivo financeiro. Veja como costumamos orientar nas três faixas mais comuns.

a. Perfil conservador
Tem desconforto em ver o saldo cair, mesmo que temporariamente. Alocação típica: 90% a 100% em renda fixa, com foco em Tesouro Selic, CDBs com FGC e LCI/LCA para reserva e médio prazo.
b. Perfil moderado
Aceita um pouco de oscilação em troca de rentabilidade maior. Alocação típica: 70% a 80% em renda fixa, sendo parte em IPCA+ para o longo prazo, e 20% a 30% em FIIs, ETFs e ações de empresas sólidas pagadoras de dividendos.
c. Perfil arrojado
Tem horizonte longo, conhece os riscos e suporta quedas relevantes. Alocação típica: 40% a 50% em renda fixa (com reserva de emergência preservada), e o restante distribuído entre ações nacionais e internacionais, fundos multimercado, FIIs e uma pequena fatia em criptoativos.
Vantagens e desvantagens de cada modalidade
Renda fixa
Vantagens: previsibilidade, garantia do FGC ou do Tesouro, baixa volatilidade, tributação clara, acesso a partir de R$ 1, ideal para reserva de emergência e metas de curto e médio prazo.

Desvantagens: rentabilidade limitada em ciclos de Selic baixa, marcação a mercado pode gerar prejuízo em prefixados resgatados antes do vencimento, alguns papéis travam o capital até o final do prazo.
Renda variável
Vantagens: potencial de retorno maior no longo prazo, geração de renda passiva via dividendos e aluguéis de FIIs, diversificação setorial e geográfica, isenção de IR em vendas de até R$ 20 mil/mês em ações.
Desvantagens: sem garantia, oscilação alta no curto prazo, exige estudo, exige estômago para suportar quedas e geralmente performa melhor em janelas acima de 5 anos.
Dá para investir em renda fixa e variável ao mesmo tempo
Sim, e essa costuma ser a melhor estratégia. As duas classes têm comportamentos diferentes e baixa correlação em muitos cenários.

Quando a bolsa cai, a renda fixa pós-fixada continua entregando rentabilidade. Quando os juros caem, os prefixados se valorizam e as ações tendem a subir. Combinar as duas suaviza a curva do patrimônio e reduz a chance de você sair correndo no pior momento.
Para montar uma carteira coerente, vale a pena conhecer todas as ferramentas disponíveis. Confira a nossa seleção das melhores calculadoras de investimento e simule cada parte da alocação separadamente.
Como simular renda fixa e variável antes de investir
Simulação não é luxo, é proteção. Antes de aplicar, vale uns minutos rodando cenários para entender exatamente quanto você terá ao final do prazo, descontando imposto e inflação. Esse cuidado evita escolher um papel com rentabilidade nominal alta mas retorno real medíocre.

Variáveis que você precisa informar
- Capital inicial
- Aporte mensal (se houver)
- Prazo da aplicação
- Indexador (CDI, IPCA, Selic ou taxa prefixada)
- Percentual contratado (ex.: 105% do CDI)
- Alíquota de IR conforme prazo
Como interpretar o resultado da simulação
Olhe três números: rentabilidade bruta, rentabilidade líquida (descontando IR) e rentabilidade real (descontando também a inflação). É a rentabilidade real que de fato aumenta o seu poder de compra. Um CDB que paga 13% ao ano em 2026, com IPCA em 4,5%, entrega cerca de 8,5% reais. Isso, sim, é o que importa.
Erros comuns ao decidir entre renda fixa e variável
- Ignorar a inflação: rentabilidade nominal alta não significa ganho real. Sempre desconte o IPCA.
- Comparar produtos com prazos diferentes: um CDB de 360 dias paga 17,5% de IR, um de 800 dias paga 15%. A comparação precisa ser líquida.
- Deixar reserva de emergência em ações: reserva é dinheiro que precisa estar disponível. Tem que ficar em renda fixa de liquidez diária.
- Confundir liquidez com vencimento: um CDB de 5 anos sem liquidez diária trava seu dinheiro até o final, mesmo que você queira sacar antes.
- Seguir dica de influenciador sem simular: cada perfil é único, cada momento de Selic é único. A dica do influenciador pode não servir para você.
- Não diversificar emissores na renda fixa: o FGC cobre R$ 250 mil por instituição. Concentrar mais que isso em um único banco é correr risco desnecessário.
- Trocar de estratégia toda semana: renda fixa e variável precisam de tempo. Mudar de rota a cada manchete é a forma mais rápida de perder dinheiro.
- Esquecer da marcação a mercado: prefixados e IPCA+ oscilam de preço antes do vencimento. Se for vender antes, o resultado pode ser bem diferente do contratado.
Perguntas frequentes sobre renda fixa e variável
Qual a diferença entre renda fixa e renda variável em uma frase?
Renda fixa tem regra de rentabilidade definida na aplicação, renda variável depende da oscilação de preço de ativos negociados no mercado.
O que rende mais, renda fixa ou variável?
Depende do horizonte. Em janelas curtas, com a Selic alta como em 2026, a renda fixa costuma ganhar. Em janelas acima de 10 anos, a renda variável historicamente entrega retornos maiores, embora com volatilidade muito superior.
CDB é renda fixa ou variável?
CDB é renda fixa. A remuneração é definida na contratação, seja prefixada, pós-fixada (em geral atrelada ao CDI) ou híbrida.
Quanto rende o FGTS comparado à renda fixa?
O FGTS rende 3% ao ano mais TR, podendo ser acrescido de uma distribuição de lucros. Em 2026, com a Selic em 14,50%, qualquer Tesouro Selic, CDB pós-fixado ou LCI/LCA entrega rentabilidade muito superior. Se você puder usar o saque-aniversário e investir, costuma valer a pena.
É possível viver de renda passiva só com renda fixa?
Sim, especialmente em ciclos de juros altos. Com um patrimônio de R$ 1 milhão aplicado em pós-fixado a 100% do CDI, é possível gerar algo próximo a R$ 9.500 líquidos por mês em 2026. O combo ideal costuma misturar Tesouro IPCA+, CDBs longos, LCI/LCA e fundos imobiliários para diversificar a renda.
Renda fixa pode dar prejuízo?
Pode, sim. Em três situações principais: resgate antecipado de prefixado ou IPCA+ pela marcação a mercado, calote do emissor em papéis sem cobertura do FGC e rentabilidade líquida abaixo da inflação no período.
Onde encontrar material em PDF sobre renda fixa e variável?
Os portais da Anbima, B3, CVM e Tesouro Direto disponibilizam guias gratuitos em PDF com fundamentos, glossários e cartilhas. Para simulações práticas com dados atualizados, nossas calculadoras gratuitas substituem boa parte desse material teórico.
Conclusão
A diferença entre renda fixa e variável resume-se a três dimensões: previsibilidade, risco e horizonte. A primeira oferece segurança e regra clara, a segunda oferece potencial maior em troca de oscilação.
Investidor maduro raramente escolhe uma só. Combina as duas conforme objetivo, perfil e momento de mercado.
Antes de aplicar, rode os números na nossa calculadora de renda fixa e veja exatamente o que cada cenário entrega no líquido. Decidir com simulação na mão é o que separa o investidor que cresce o patrimônio daquele que ainda confia no palpite.


